Rémy Prud’homme
Faut-il baisser les impôts sur les carburants ? Et si oui, lesquels ? Et de combien ? La question n’est pas un détail pour technocrates. Elle est au cœur de trois préoccupations majeures des Français : le gouffre des finances publiques, qu’elle peut contribuer à creuser ; et le niveau de vie des automobilistes, que les impôts sur les carburants concernent directement. ; et la mobilité, qui est un puissant facteur de développement. Il est donc tout à fait naturel, et désirable, de s’interroger sur l’hypothèse d’une baisse de ces impôts.
Une connaissance minimale de l’actuel système est un préalable à un tel examen. La source classique est la décomposition des coûts et taxes en centimes d’euros par litre de carburant préparée régulièrement par l’UFIP pour le gazole et l’essence (et reprise par des analystes sérieux comme FIPECO). Cette source est précieuse, mais elle ignore deux caractéristiques importantes du système. Elle prend mal en compte les Certificats d’Economies d’Energie, une taxe affectée bizarrement logée, pour ne pas dire cachée, dans les « coûts de distribution », ce qui conduit à sous-estimer le poids des impôts sur les carburants. Elle néglige le fait que les utilisateurs professionnels (tels que les transporteurs routiers) peuvent récupérer la TVA qu’ils payent sur les carburants (en la déduisant de la TVA qu’ils doivent sur leurs autres achats professionnels,) et qu’ils sont donc en pratique exonérés de ladite TVA sur les carburants. On a essayé de corriger ces omissions dans le tableau 1 ci-après, en distinguant les deux types d’utilisateurs (ménages et entreprises), et en présentant coûts et taxes en milliards d’euros payés. Les chiffres sont obtenus à partir du cas du seul gazole, proche mais pas identique au cas de l’essence ; ils sont calculés pour l’année 2026 entière à partir du coût hors-taxe à la date du 3 juillet, alors qu’ils fluctuent d’un jour à l’autre ; les consommations des deux utilisateurs sont des estimations. Les chiffres du tableau ne sont donc que des ordres de grandeur, mais ils donnent une image assez fidèle de la fiscalité des carburants en 2026, et permettent d’apprécier facilement les conséquences d’éventuelles modifications.
Ils montrent ce que chacun sait : que le poids de cette fiscalité est très lourd. Les carburants routiers coûtent à la France environ 36 milliards par an, et rapportent aux finances publiques environ 46 milliards par an. Cette fiscalité pèse environ 140% du coût économique (ou hors-taxes) pour les ménages, et environ 100% pour les entreprises. Les carburants sont, après le tabac, le bien le plus lourdement imposé en France (ce qui n’empêche pas les écologistes de souligner régulièrement que la France « subventionne lourdement » les combustibles fossiles). Le tableau montre l’importance relative des trois impôts qui frappent les carburants : les plus lourds sont les accises (l’ex TIPCE), suivie de la TVA, et enfin les Certificats d’Economies d’Energie. Ils montrent aussi que les ménages sont plus lourdement imposés que les entreprises (à 140% au lieu de 100%), ce qui est peut-être désirable, mais rarement mentionné. Certains parleront de « niche » pour les entreprises, même s’il un peu indécent d’utiliser ce mot pour décrire un impôt de 100%.
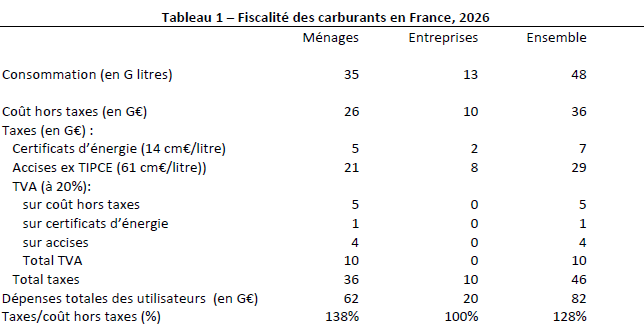
Sources : Calculé à partir des données de la consommation de l’INSEE, et des valeurs unitaires (au litre) des coûts et des taxes données par FIPECO, juillet 2026. Le tableau considère les certificats d’économies d’énergie comme des taxes ; et prend explicitement en compte le fait que les entreprises sont en fait exonérées de la TVA sur les carburants. G = milliard ; cm€ = centimes d’euros.
La conjoncture, c’est-à-dire le prix élevé actuels des approvisionnements en carburants, combiné à la fiscalité présentée ci-dessus, pèse lourdement sur les budgets des ménages et les coûts des entreprises. L’Etat ne peut pas faire grand-chose dans le court-terme pour réduire le prix des approvisionnements. Mais il peut décider (comme plusieurs autres pays européens l’ont fait) d’alléger le poids de cette fiscalité. Le doit-il ? La dramatique situation budgétaire de la France rend cela extrêmement difficile.
Un parti important (le RN) a fait une proposition dans ce sens : abaisser le taux de la TVA applicable aux carburants, qui est de de 20%, à 5,5%. Qu’implique cette mesure ? Elle ne change rien pour les entreprises utilisatrices de carburant, puisque celles-ci ne payent pratiquement pas de TVA. On peut voir là une caractéristique positive ou négative. Les ménages, qui payent annuellement 10 milliards de TVA avec le taux de 20%, paieront 3 milliards avec un taux de 5,5%. Ils paieront 7 milliards de moins, ce qui n’est pas rien. Cela correspond à une baisse de 20 centimes par litre. Les finances publiques, de leur côté, verront leurs recettes diminuer des mêmes 7 milliards, ce qui n’est pas rien non plus.
Mme Brégeon, qui est à la fois porte-parole du gouvernement et ministre (déléguée) de l’Energie, s’oppose violemment à cette proposition. Elle commence par en doubler le coût pour le budget de l’Etat, qu’elle évalue à 15 milliards, sans expliquer comment elle estime ce montant. Elle continue en s’en indignant à grand cris. Ce souci des finances publiques est très louable. Mais il surprend un peu chez Mme Brégeon. Depuis des années, elle (et le gouvernement au nom duquel elle parle) travaillent activement, et dépensent beaucoup d’argent public, dans le but d’éliminer complètement les voitures thermiques – et les 46 milliards de taxes qu’elles rapportent chaque année aux finances publiques (sans parler du coup de poignard dans le dos de l’industrie automobile française que cette élimination représente). Cette politique est toujours à l’ordre du jour. Comment peut-on, en même temps et dans le même domaine, promouvoir activement une baisse des recettes de 46 milliards et lutter vigoureusement contre une baisse des recettes de 7 milliards ?
Si l’on est prêt à accepter une baisse des taxes sur les carburants de 7 milliards pour soutenir le niveau de vie des Français et la productivité des entreprises, mieux vaudrait sans doute réduire le taux de l’accises (ex TICPE). Ce taux est de 61 centimes d’euros par litre, le réduire à 47 centimes par litre ferait baisser le prix à la pompe de 14 centimes pour tous les ménages et toutes les entreprises, et réduirait les taxes de 7 milliards d’euros. Rien de plus simple à mettre en œuvre : un coup de fil à la poignée de distributeurs qui la versent au fisc suffirait. (En toute rigueur, il faudrait prendre en compte le fait que la baisse des prix à la pompe engendrerait une hausse de la consommation, et donc des recettes de TICPE, d’une part ; et le fait que la TVA sur les accises diminuerait avec la diminution des accises, mais il s’agit là de phénomènes de second ordre).
La baisse, ou plus exactement l’élimination, des certificats d’économies d’énergie est sans doute la meilleure des options. Elle réduirait le prix de vente des carburants de 14 centimes par litre, soit de 7 milliards d’euros également. Elle supprimerait un impôt caché, mal compris car difficile à comprendre, et mal assumé par le législateur. Elle bénéficierait à tous les consommateurs de carburant, aux entreprises comme aux ménages. Elle n’apparaitrait pas dans les comptes budgétaires, puisque le produit de cette taxe est entièrement affecté au soutien de « dépenses environnementales » (isolation, pompes à chaleur, etc.), soutien dont l’efficacité est discutable, et discutée. La réduction de ce soutien serait un moindre mal, et même dans certains cas un petit bien.